零关税与欧盟库存:印度电商卖家如何借助自贸协定在欧洲取胜
印度与欧盟的自由贸易协定有望取消印度卖家出口欧洲的大部分产品关税。再加上欧盟对低价值包裹新设的关税,在欧盟境内备货的模式将更具优势。
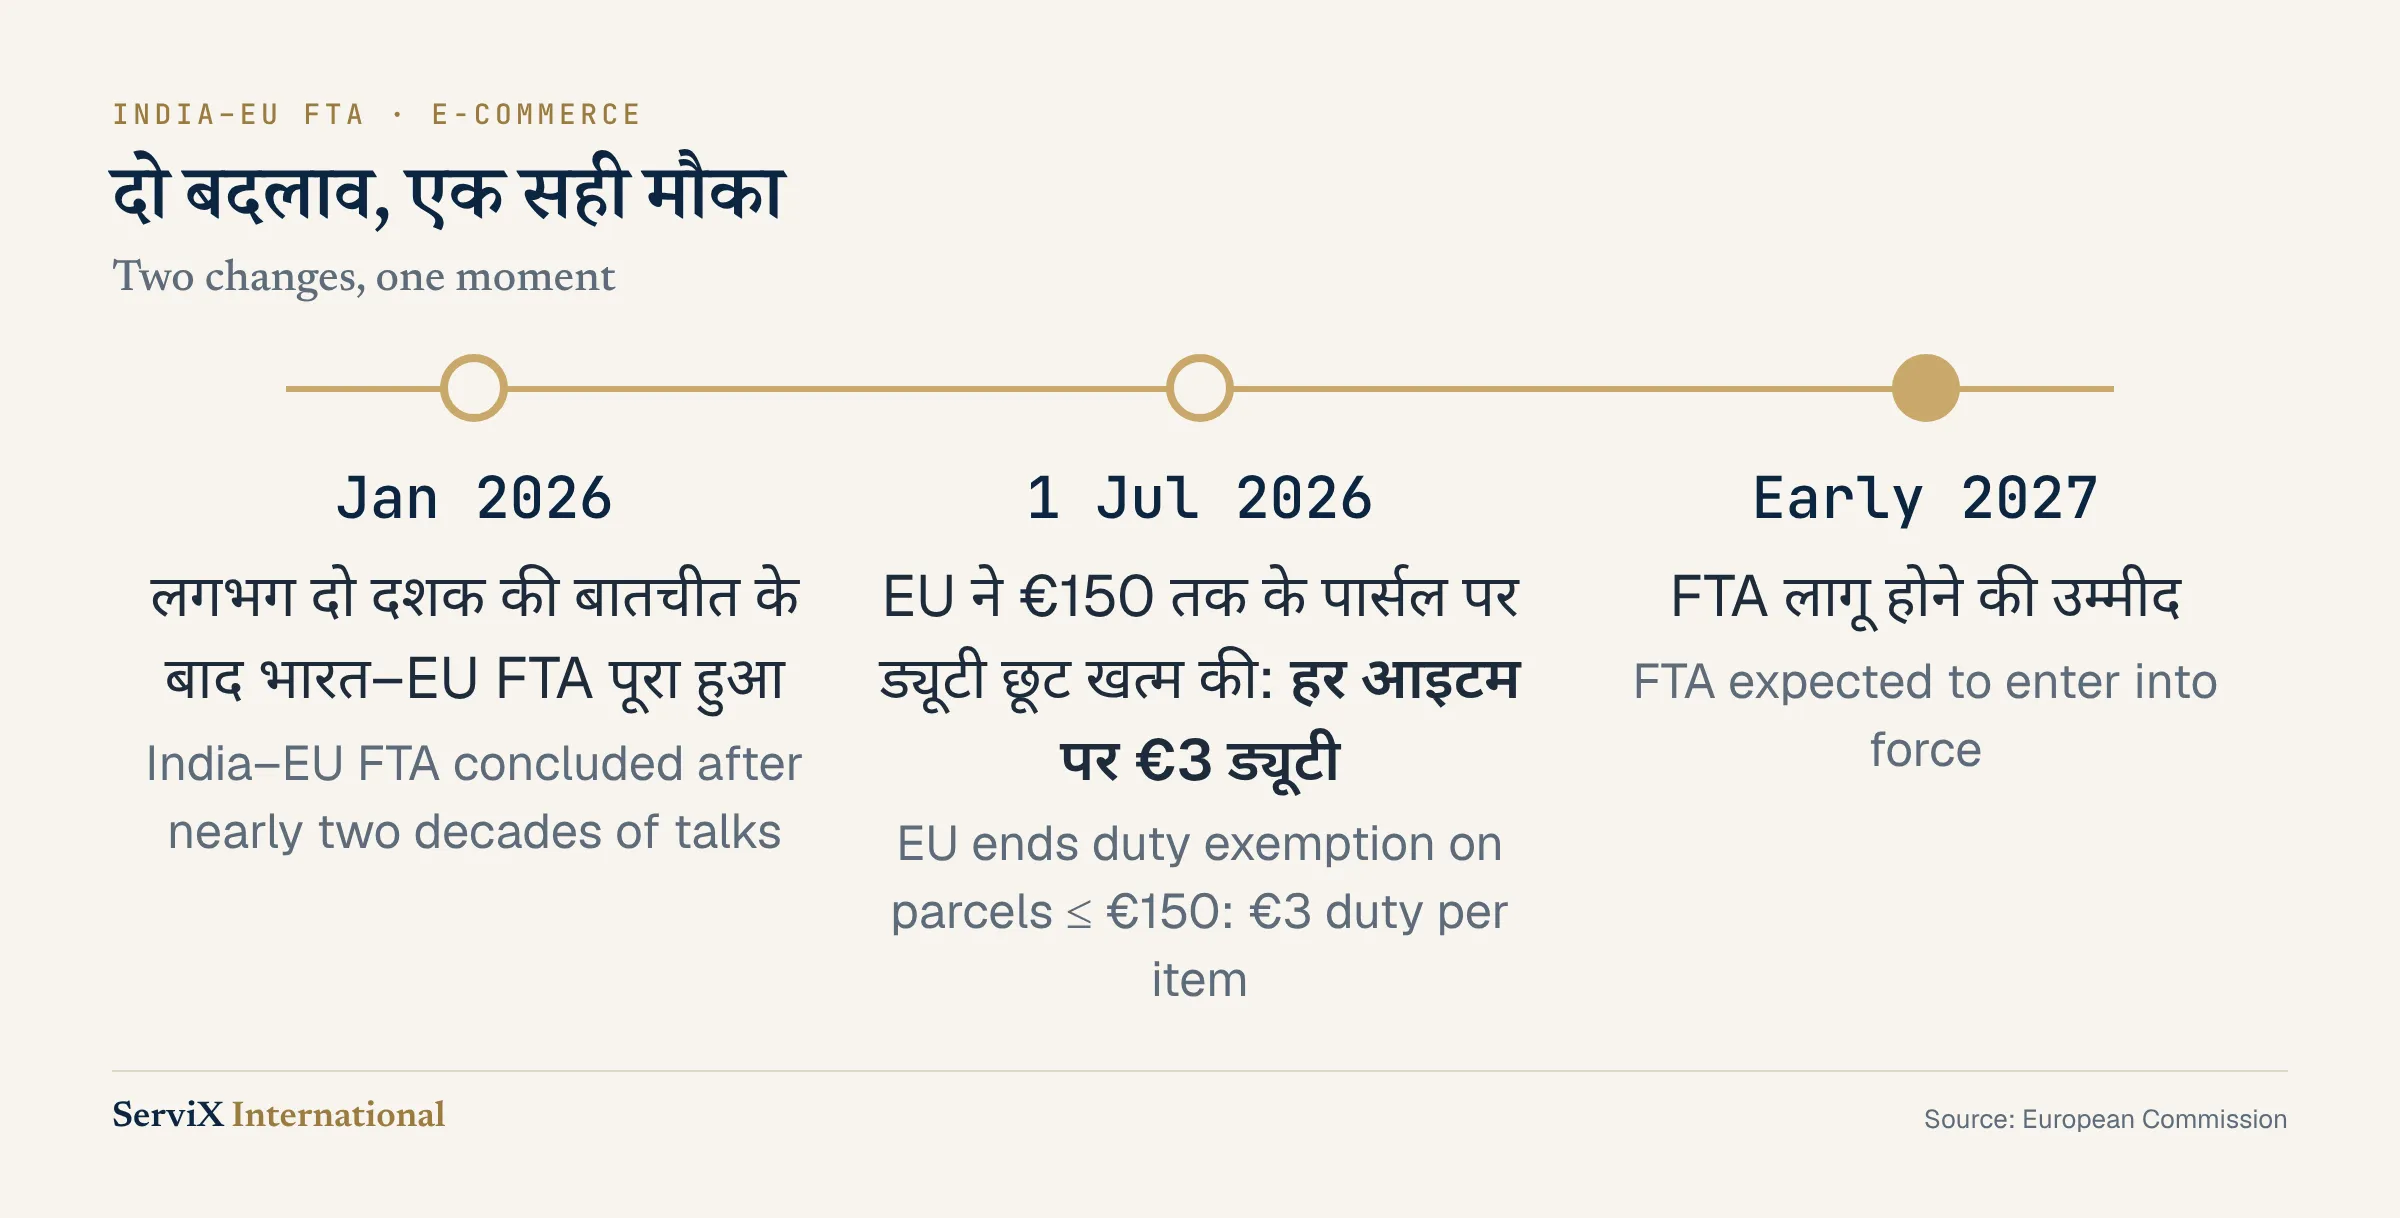
经过近二十年的谈判,印度与欧盟于 2026 年 1 月结束了自由贸易协定(FTA)的谈判。该协定预计将于 2026 年底签署,并于 2027 年初生效。与此同时,欧盟开始对此前免税的低价值包裹征收海关关税。
这两项变化叠加,正是印度电商卖家重新思考对欧销售方式的好时机。本文说明该协定为网络卖家带来的优势、包裹的新规则,以及为把握机会需要做好哪些准备。
印度电商卖家的转折点
该协定目前仍在审批程序中:需要先签署,再经欧洲议会和理事会批准,并在印度完成批准程序,之后才会生效。协定生效后,贸易规则将发生变化,这对网络卖家影响很大。
与此同时,欧盟也在调整低价值包裹的海关关税适用方式。从印度向欧洲消费者逐单发货的卖家,将最先感受到这一变化。
优势一:热销电商品类实现免税
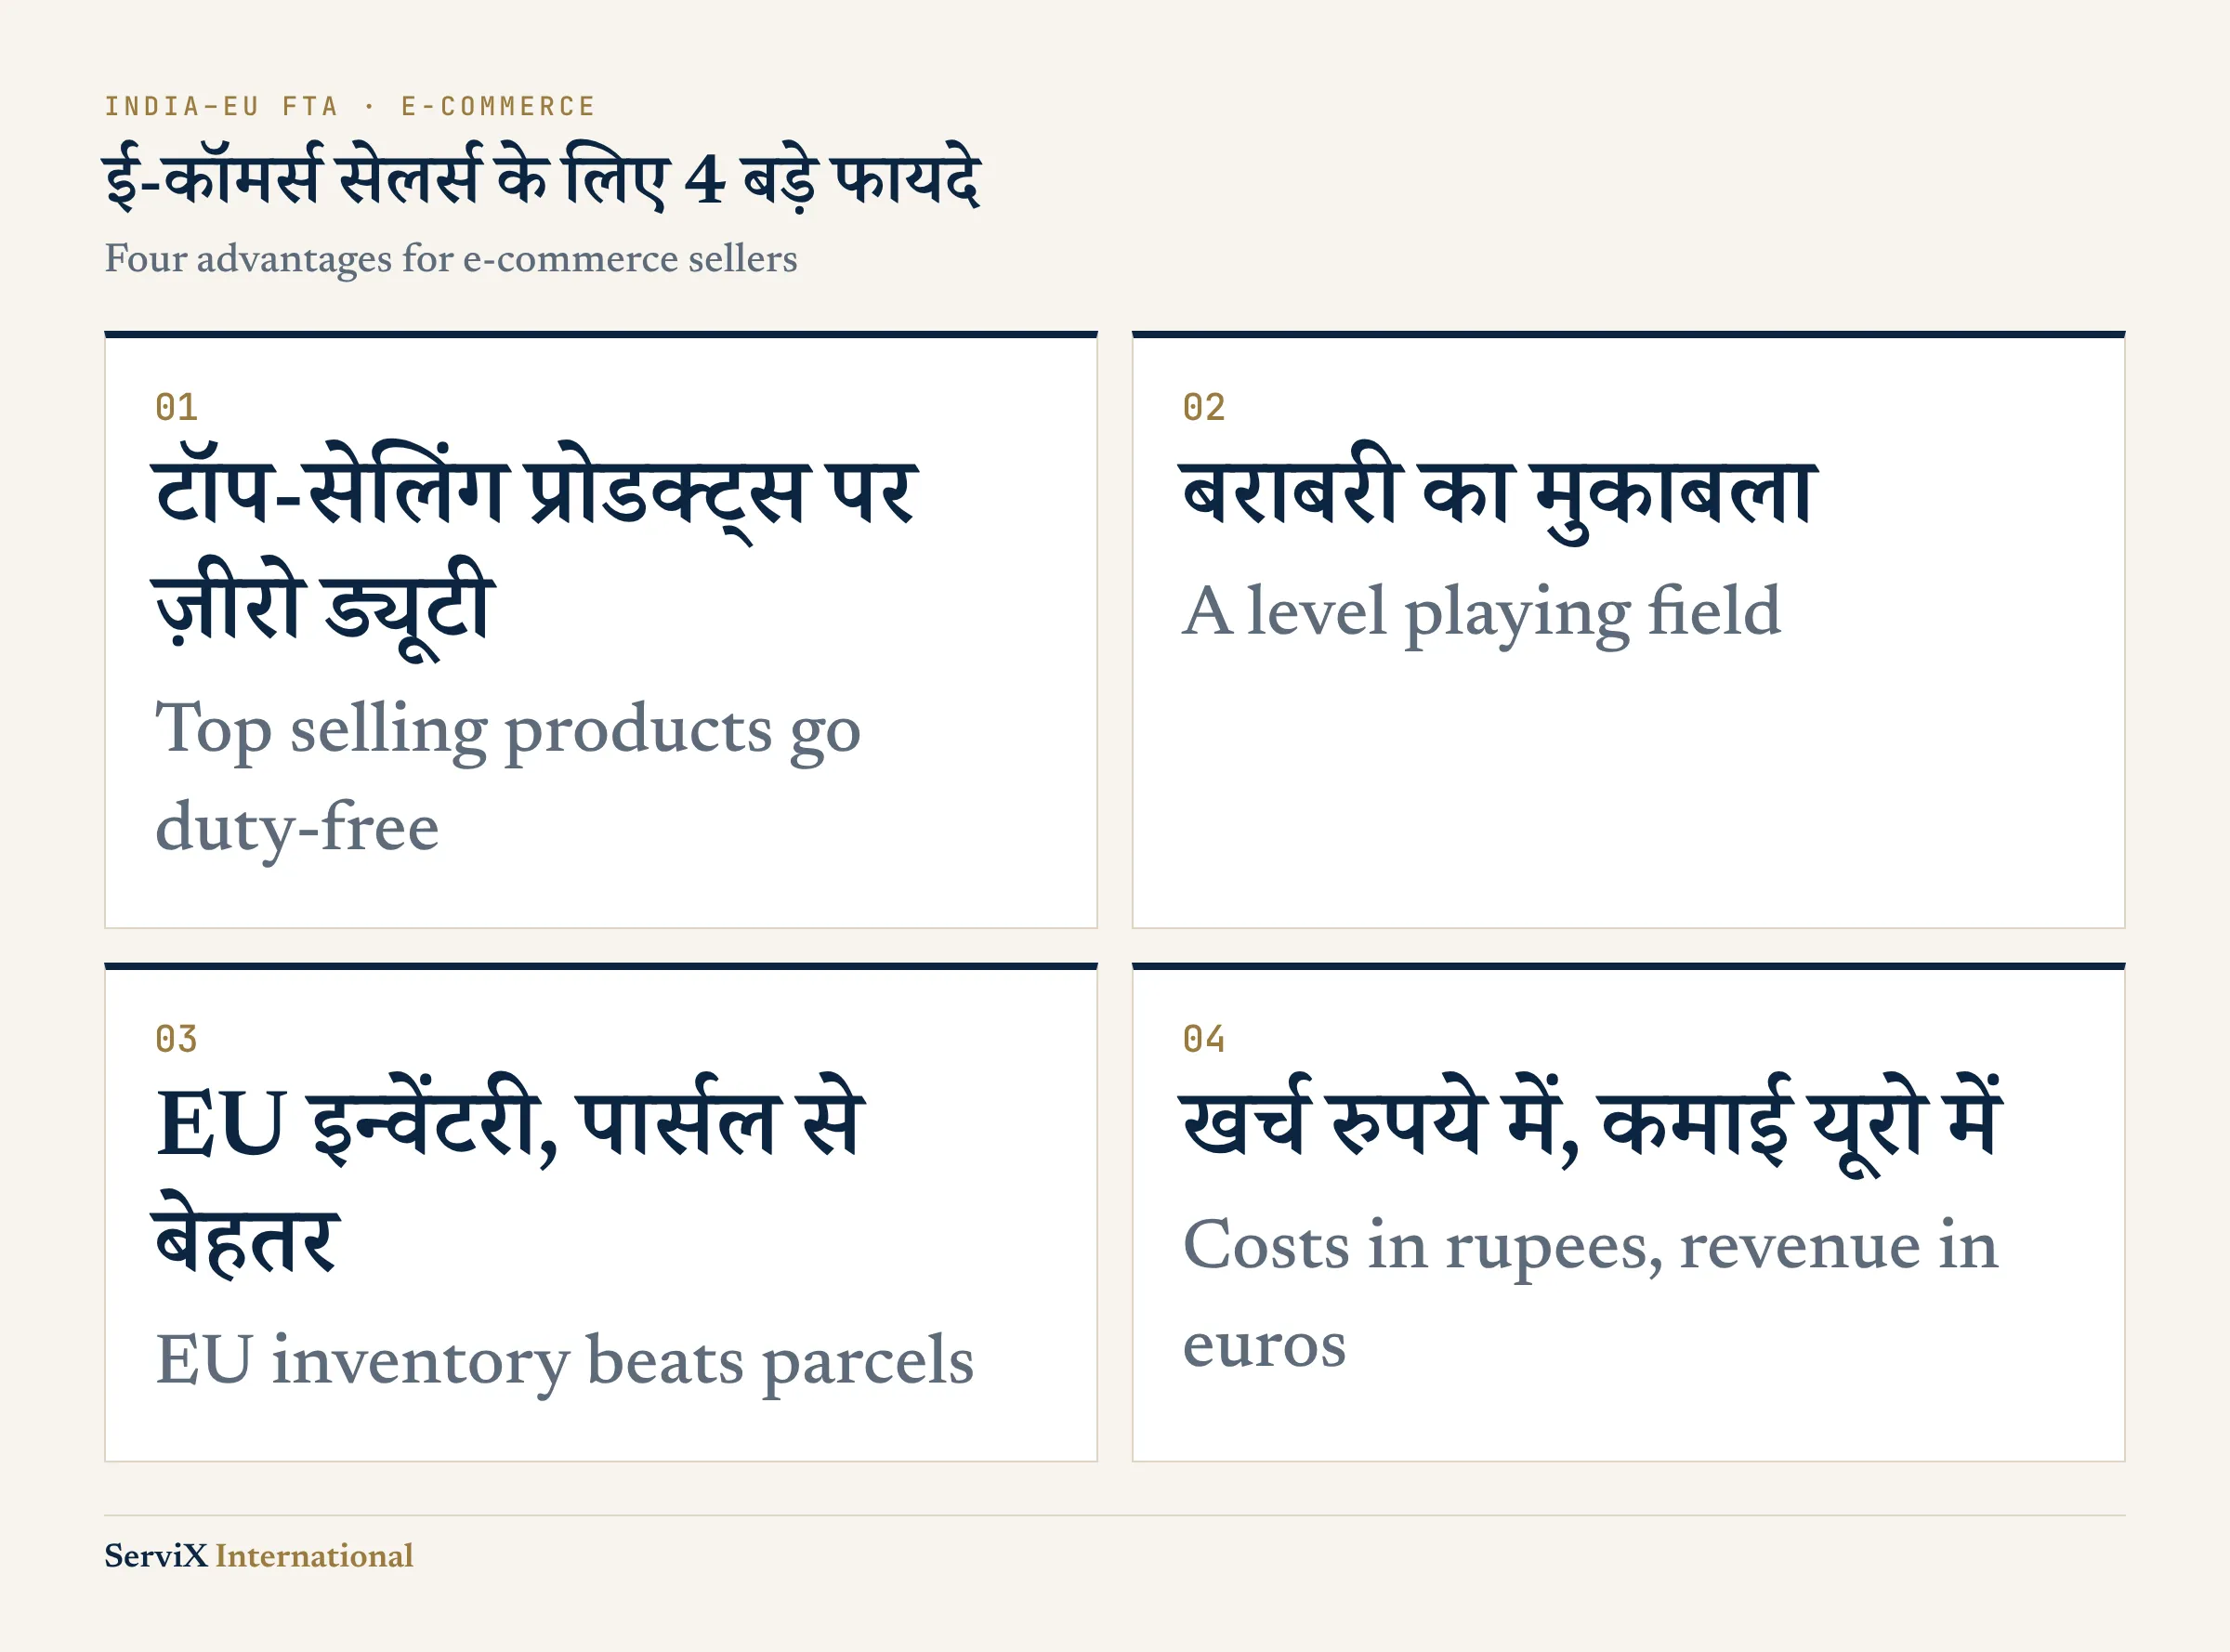
协定生效后,欧盟将立即取消对大多数印度出口产品的海关关税。涵盖的品类包括许多网络热销产品:
- 服装和家居纺织品
- 皮革制品和鞋类
- 珠宝首饰
- 手工艺品和家居装饰
- 茶叶、咖啡和香料
- 运动用品和玩具
目前,服装面临的欧盟关税最高可达 12%。取消这一关税后,卖家既可以降价以增强竞争力,也可以保持价格、提高利润。
优势二:与竞争对手站在同一起跑线
长期以来,印度卖家在欧盟市场处于劣势。来自孟加拉国、越南和土耳其的竞争对手已凭借优惠或零关税待遇向欧洲出口。
该协定将一次性消除这一差距。在亚马逊等电商平台上,印度产品的价格条件将与竞争对手平等,卖家可以凭借质量、设计和品牌竞争。
优势三:寄包裹的卖家与在欧盟备货的卖家差距拉大
这是对电商卖家最重要的一点。
自 2026 年 7 月 1 日起,欧盟取消了价值 150 欧元及以下进口包裹的关税豁免,改为对每件商品征收 3 欧元的临时海关关税(欧盟委员会)。该措施适用至 2028 年 7 月 1 日,之后将根据产品类型适用常规海关关税。此外,预计自 2026 年 11 月起还将推出按包裹收取的单独处理费。
换言之,从印度逐件向终端客户发货的模式,将随时间推移变得越来越昂贵。
相反,将货物批量进口到欧盟境内仓库(如亚马逊 FBA)并从当地发货的卖家,在协定生效后,将充分享受许多产品的零关税待遇。
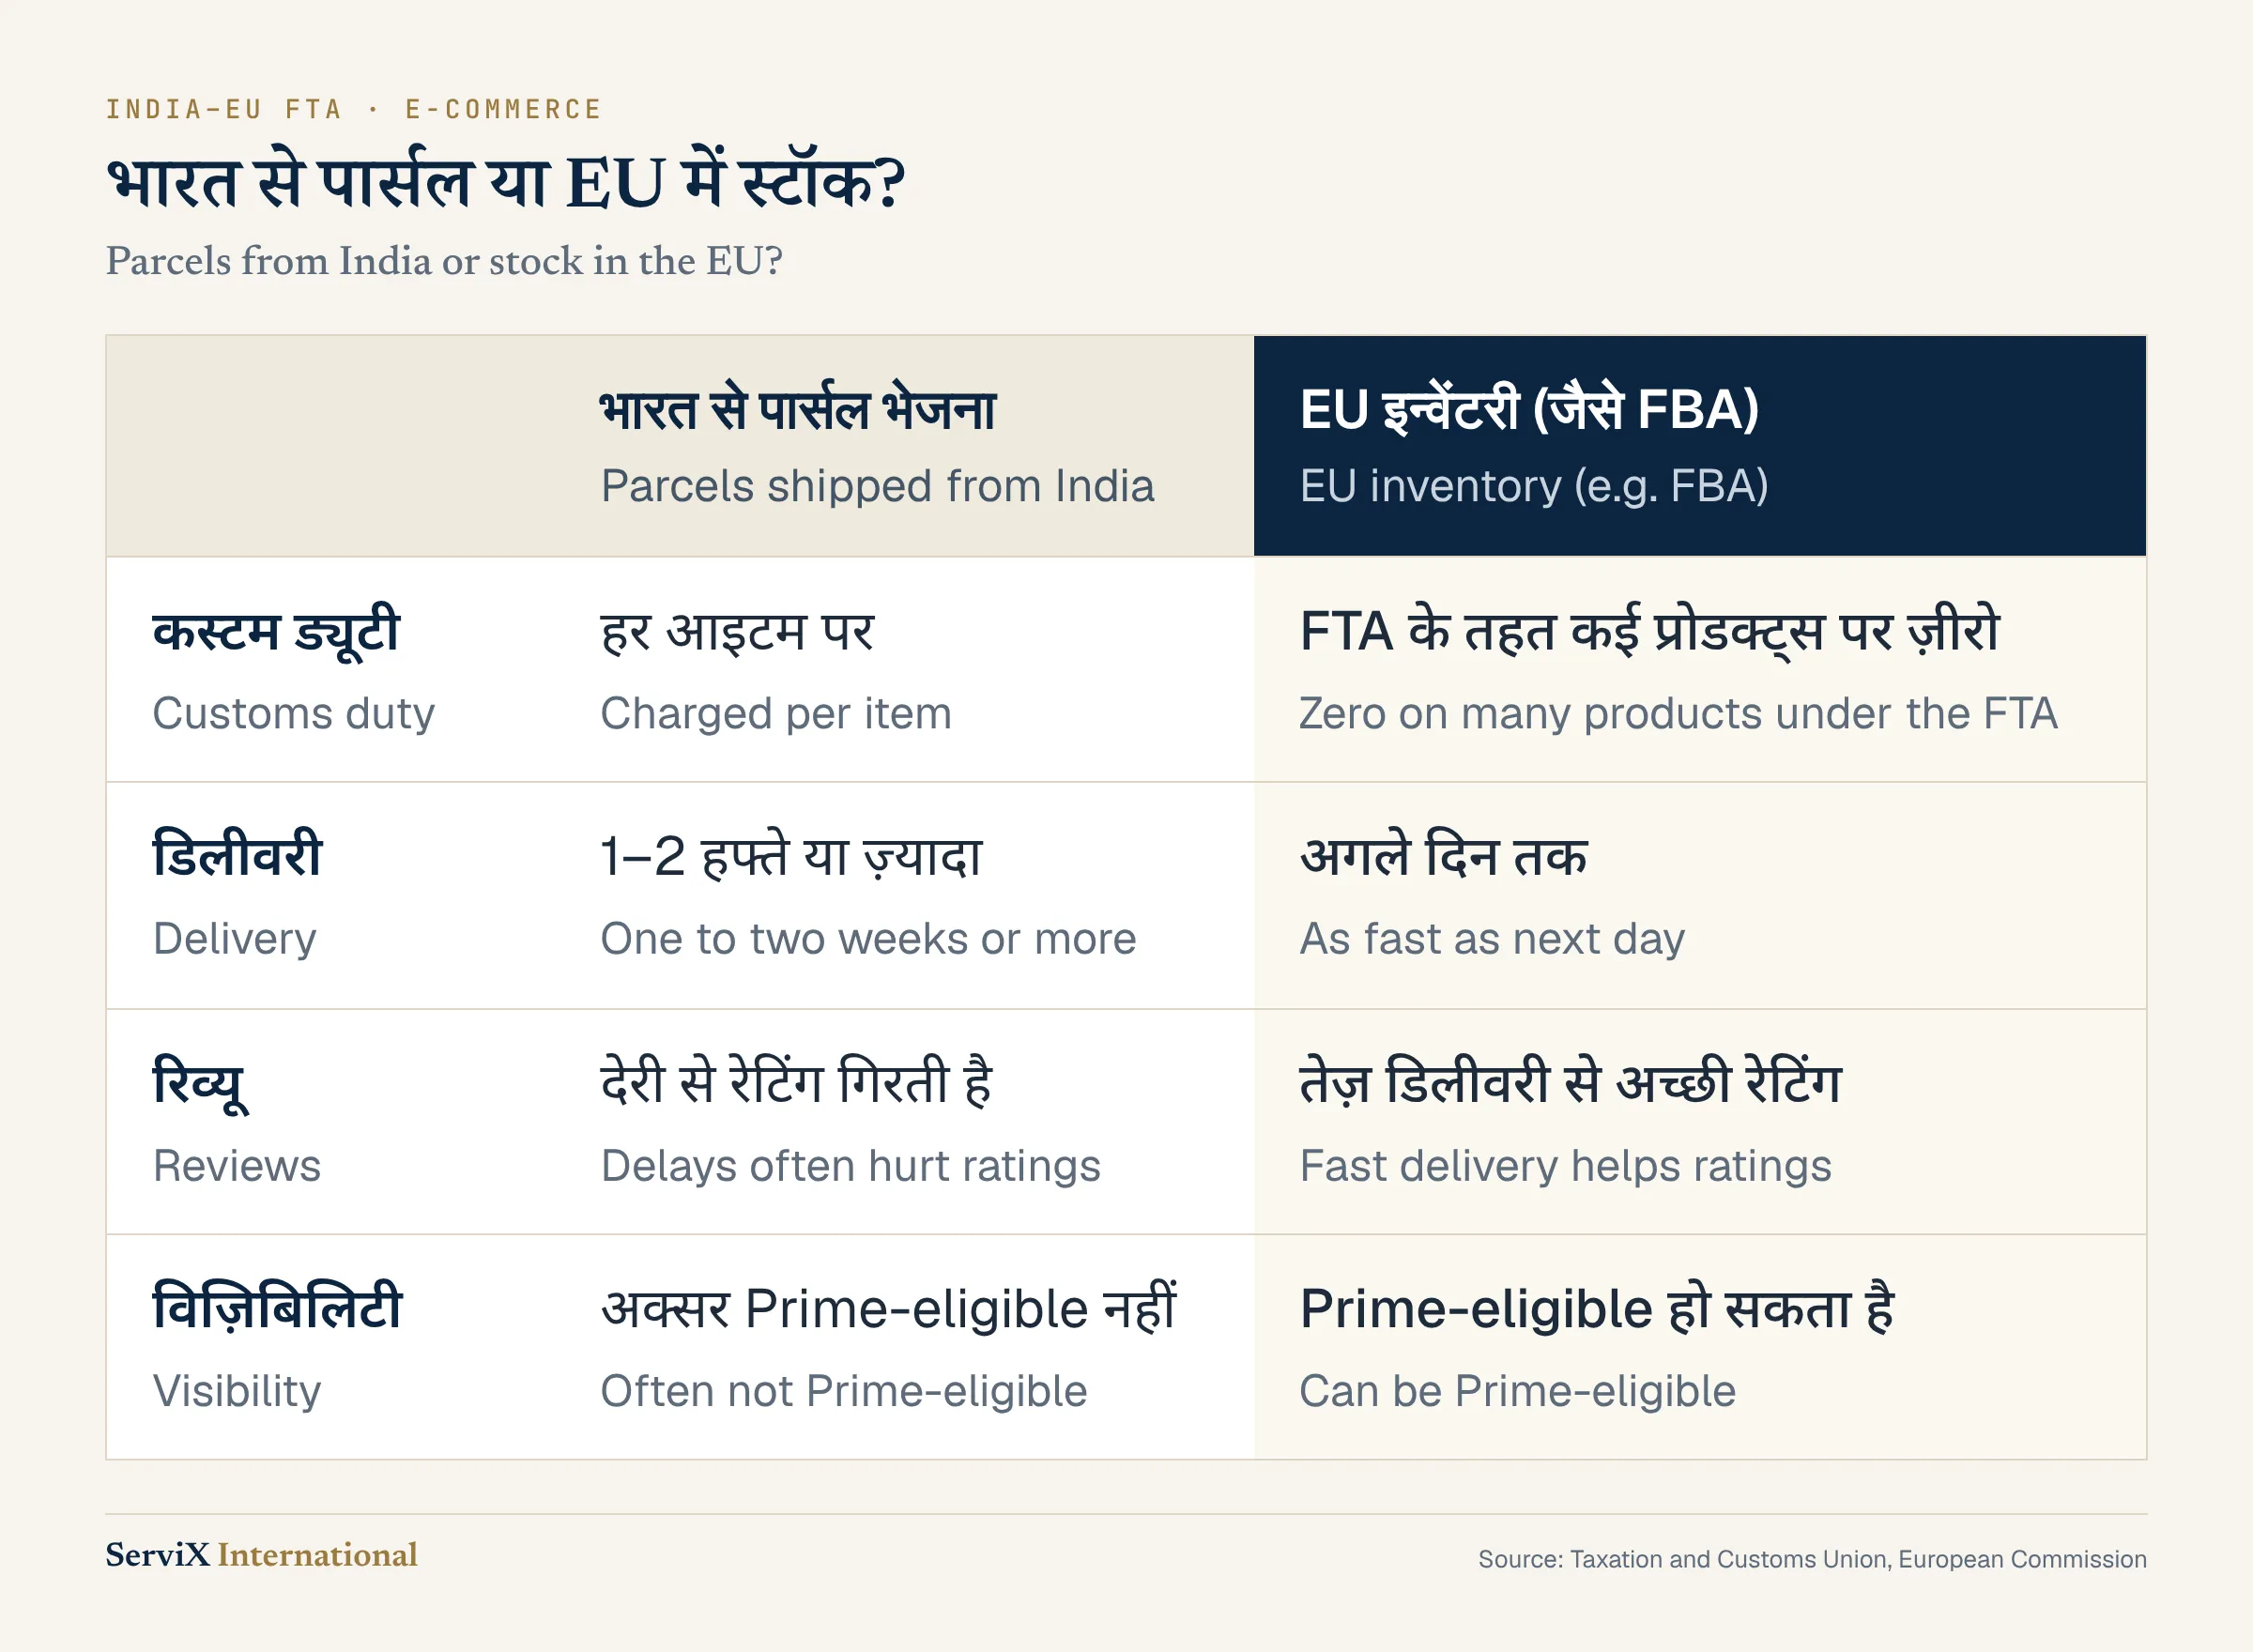
更快的配送意味着更好的评价和更高的转化率。对于转向欧盟库存模式的卖家而言,该协定是强有力的顺风。
优势四:成本在印度,收入在欧元区
在印度生产,以欧元销售。这种组合是电商的一大优势。既保持较低的生产成本,又面向购买力强的欧洲消费者销售,卖家便能获得可观的利润率。
建立不完全依赖印度国内市场的收入来源,也会让企业更具韧性。欧盟拥有约 4.5 亿消费者,是世界上最大的市场之一。
释放这些优势需要做好哪些准备
要享受该协定的优惠并在欧盟销售,需要提前准备以下事项:
- 原产地证明。 要适用协定的零关税,需要提供证明产品原产于印度的文件。
- 增值税登记。 如果在欧盟境内存放并销售库存,必须在每个存货所在国办理增值税登记。无需在欧盟设立公司。完成增值税登记后,即可以印度公司的名义销售。
- 包装 EPR(生产者责任延伸)登记。 每个销售国都要求您在其 EPR 制度下登记产品包装。
关键难点:一个欧盟市场,27 套税务规则
许多卖家正是在这里栽跟头。欧盟各国的海关关税相同,但增值税登记的要求和程序在各国之间差异很大。
例如:
- 在意大利,非欧盟企业必须提供担保才能注册 VIES(欧盟内部贸易中使用的增值税号系统);
- 在西班牙,公司的法定代表人必须取得个人税号(NIF)。
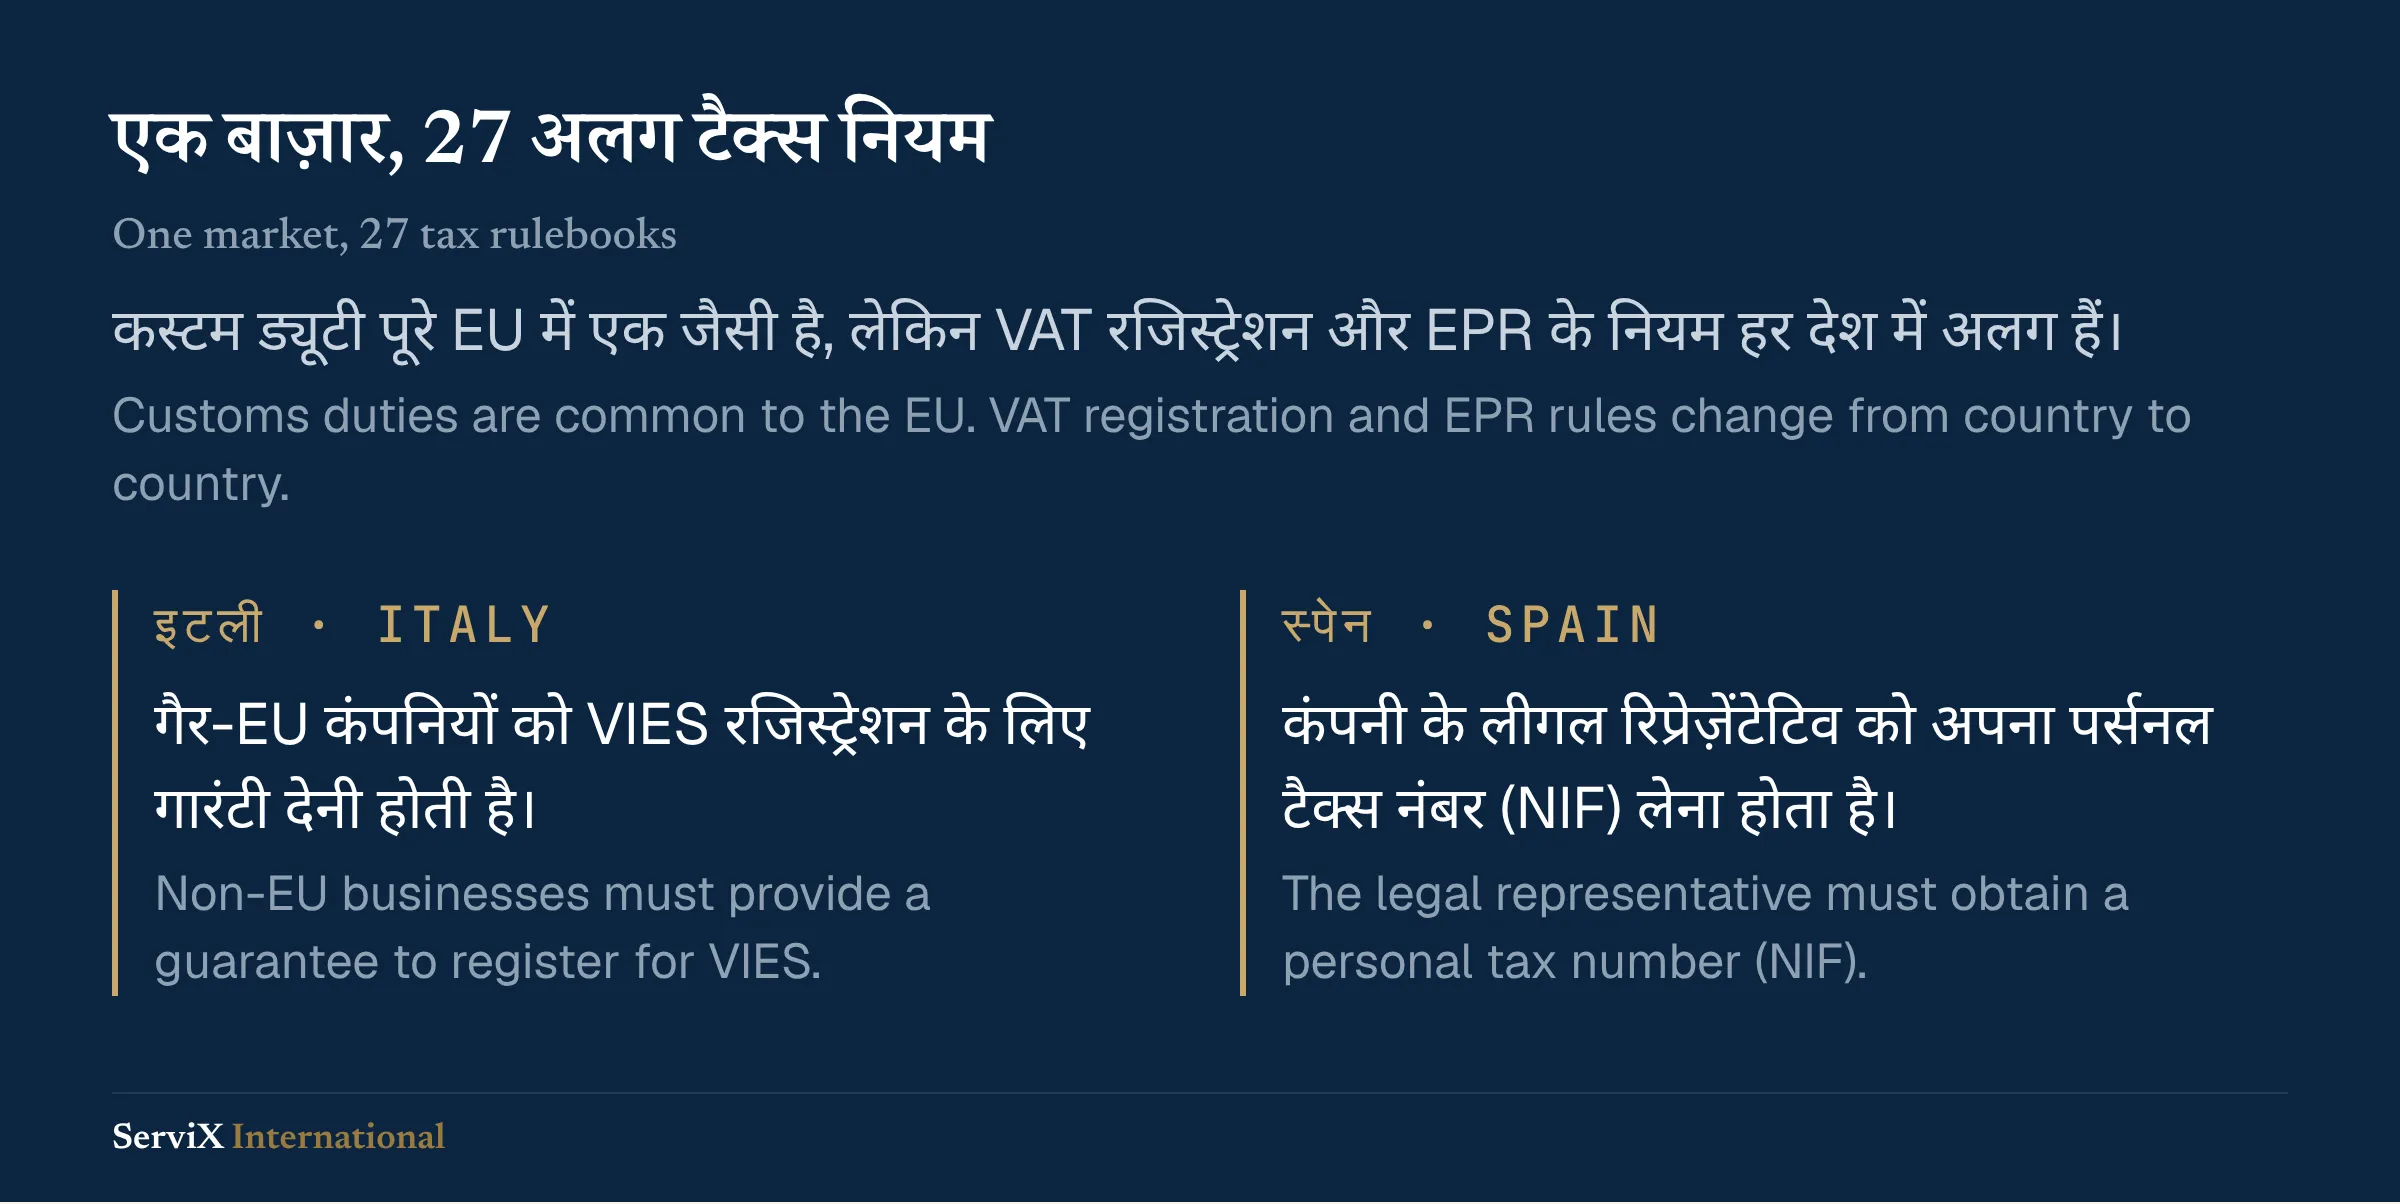
EPR 也是如此:每个国家(如意大利的 CONAI)都有各自的制度和登记程序。
为一个国家研究的流程,在下一个国家可能完全行不通。若要在多个国家销售,就必须从头研究每一套规则,既耗费时间又带来风险。出错可能导致登记延迟,甚至销售被暂停。
解决方案:找一位熟悉当地税务规则的合作伙伴
找到一位深谙各欧盟国家税务规则的合作伙伴,是成功拓展欧洲市场的关键。选择合作伙伴时,请确认以下几点:
- 是否覆盖多个欧盟国家? 每增加一个市场,您都不必重新寻找服务商。
- 是否持有当地的会计和税务资质?
- 是否提前告知各国的具体要求? 担保或代表的税号等要求,如果到很晚才发现,可能会使整个流程停滞。
- 能否用您的母语沟通?
ServiX International 为欧洲各国提供增值税、VIES 和 EPR 登记服务。我们由欧洲持证特许会计师组成的团队会提前梳理各国的要求,并与您一起完成全部流程。
- 去年为约 20,000 家非欧盟卖家办理意大利增值税和 VIES 登记
- Amazon 服务商网络(SPN)成员
- 可选择担保保险,覆盖意大利 VIES 担保
- 团队中有讲印地语的工作人员
协定生效首日即可销售的路线图
- 现在: 确定要销售哪些产品,以及在哪些国家存货和销售。
- 生效前三至六个月: 与合作伙伴在每个国家完成增值税和 EPR 登记。各国时限不同;例如,意大利增值税登记需要四至六周。请及早开始,留出余量。
- 生效当天: 将库存转移至欧盟仓库,开始销售。
最先从该协定受益的,将是在生效当日已做好准备的卖家。
准备开始了吗?先谈谈应在哪个国家起步
应将库存存放在哪个国家?您的产品是否适用该协定?增值税登记需要准备什么?ServiX International 的专业人员随时为您解答有关拓展欧盟市场的问题。
资料来源
正在筹划进入意大利市场?
告诉我们您的业务情况,我们的团队将为您梳理增值税、VIES 和担保的具体步骤,通常在一个工作日内回复。