関税ゼロとEU在庫:FTAを使ってインドのEC販売者がヨーロッパで勝てる理由
インドとEUの自由貿易協定(FTA)は、インドの販売者がヨーロッパへ輸出する製品の大半について関税を撤廃する見込みです。EUが新たに導入した少額小包への関税と合わせると、EU域内に在庫を持つ方式がより有利になります。
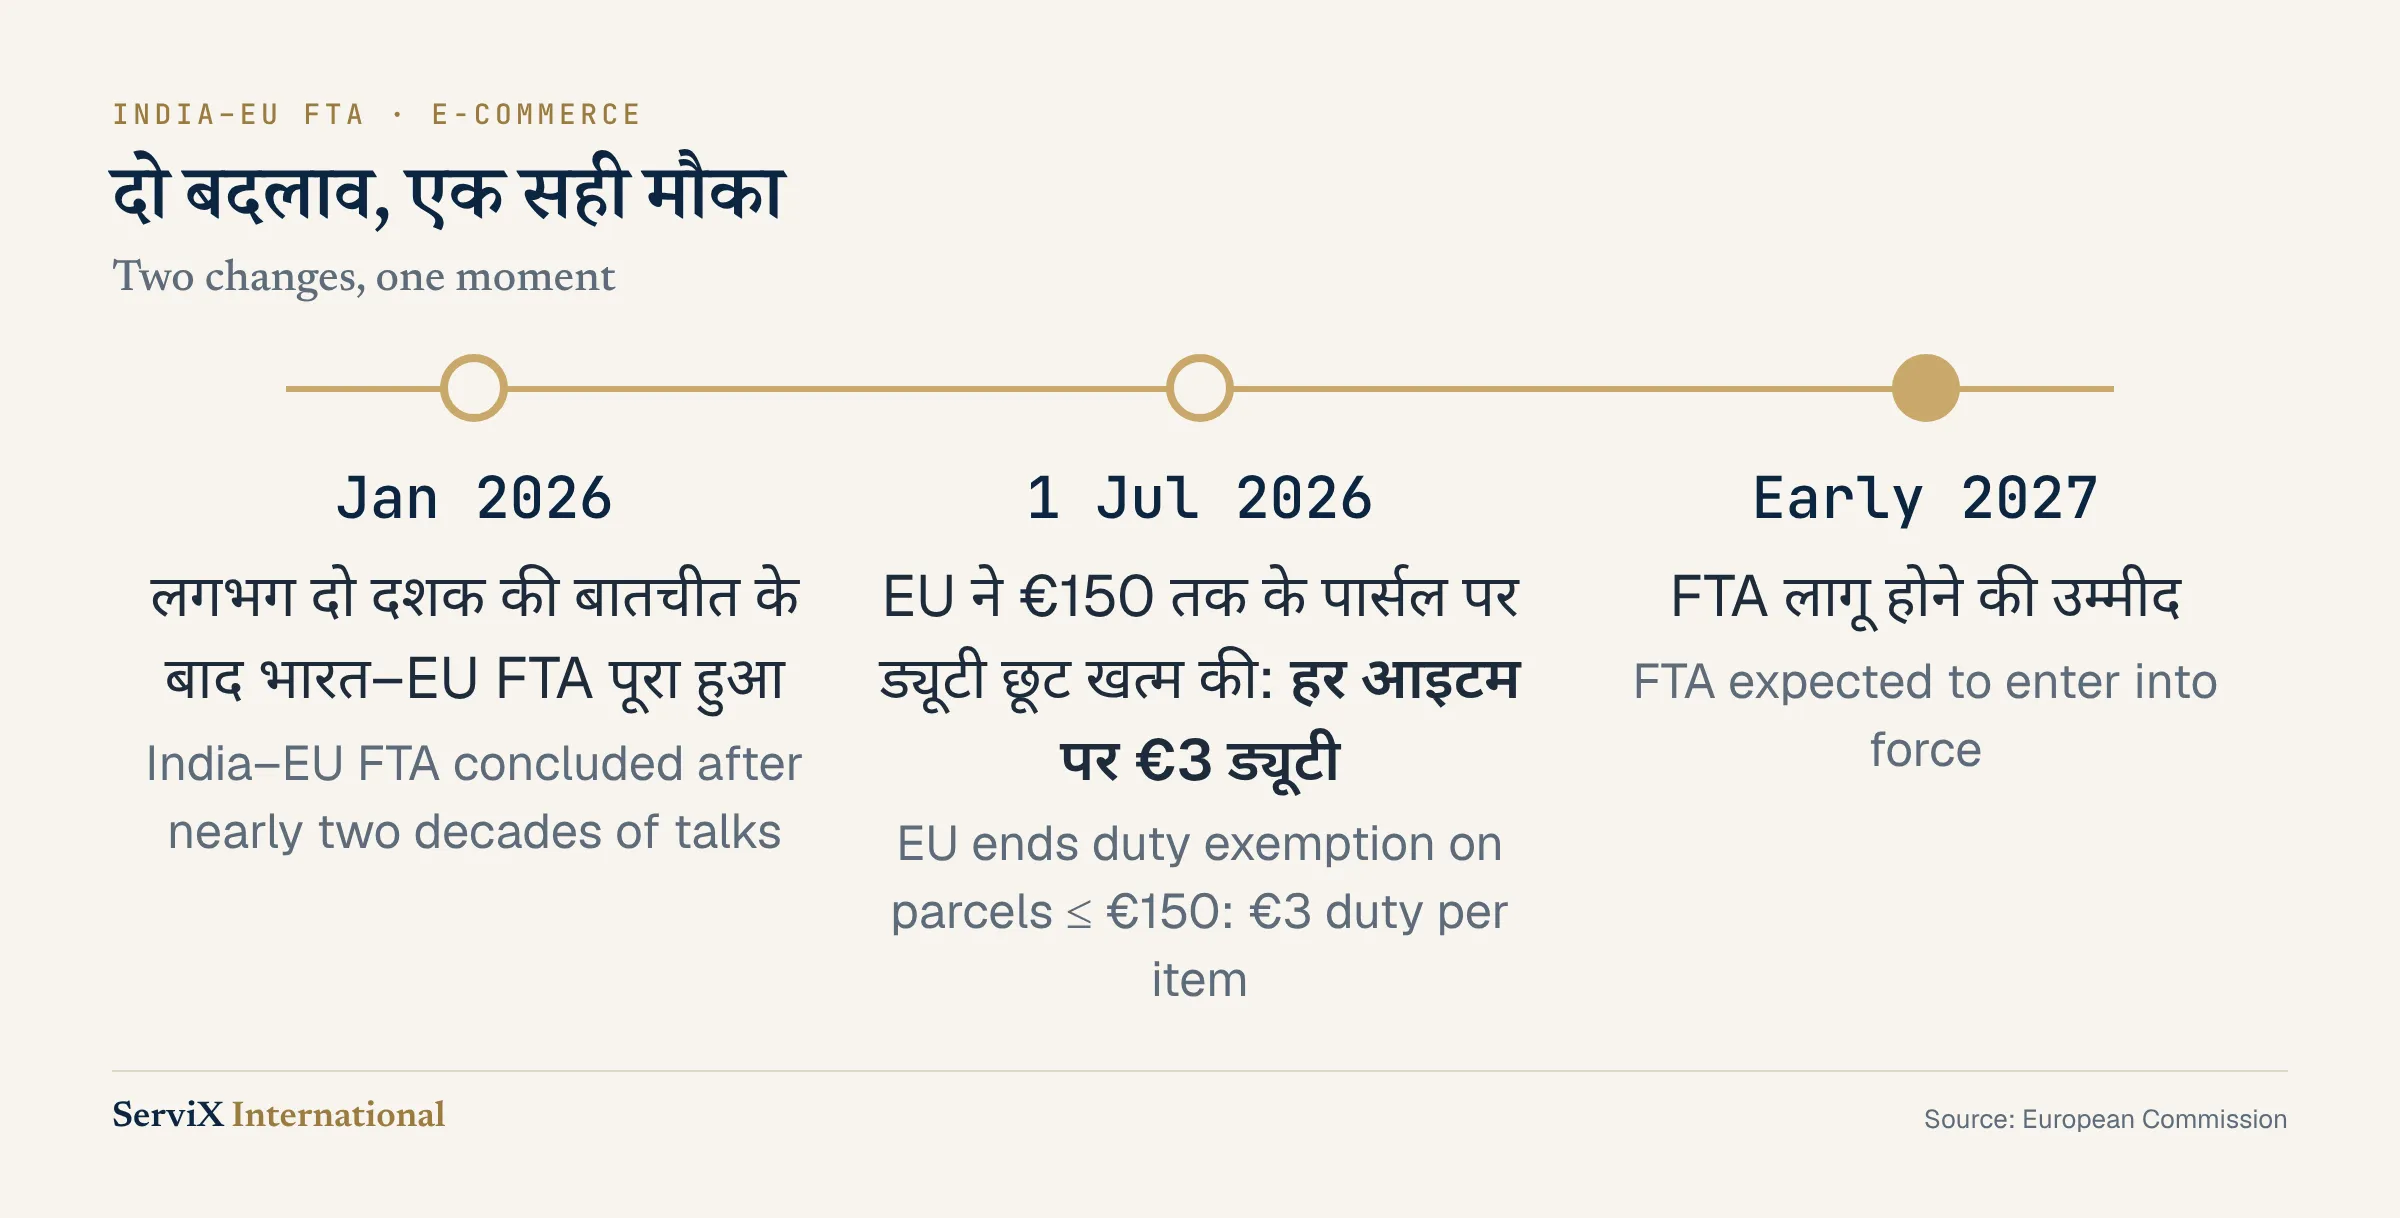
約20年に及ぶ交渉を経て、インドとEUは2026年1月に自由貿易協定(FTA)の交渉を妥結させました。協定は2026年末に署名され、2027年初めに発効する見込みです。同時にEUは、これまで免税だった少額小包に対して関税の徴収を始めました。
この2つの変化が重なったことで、インドのEC販売者にとって、欧州への販売方法を見直す好機が訪れています。本記事では、FTAがオンライン販売者にもたらす利点、小包に関する新しいルール、そしてその両方を活かすために必要な準備を説明します。
インドのEC販売者にとっての転機
このFTAはまだ承認手続きの途中にあります。署名され、欧州議会と理事会の承認を受け、インド側でも批准されてはじめて適用されます。発効すると貿易ルールが変わり、オンライン販売者にとって重要な影響があります。
同時にEUは、少額小包に対する関税の適用方法も変更しています。インドから欧州の顧客へ1件ずつ発送している販売者が、真っ先にその影響を受けます。
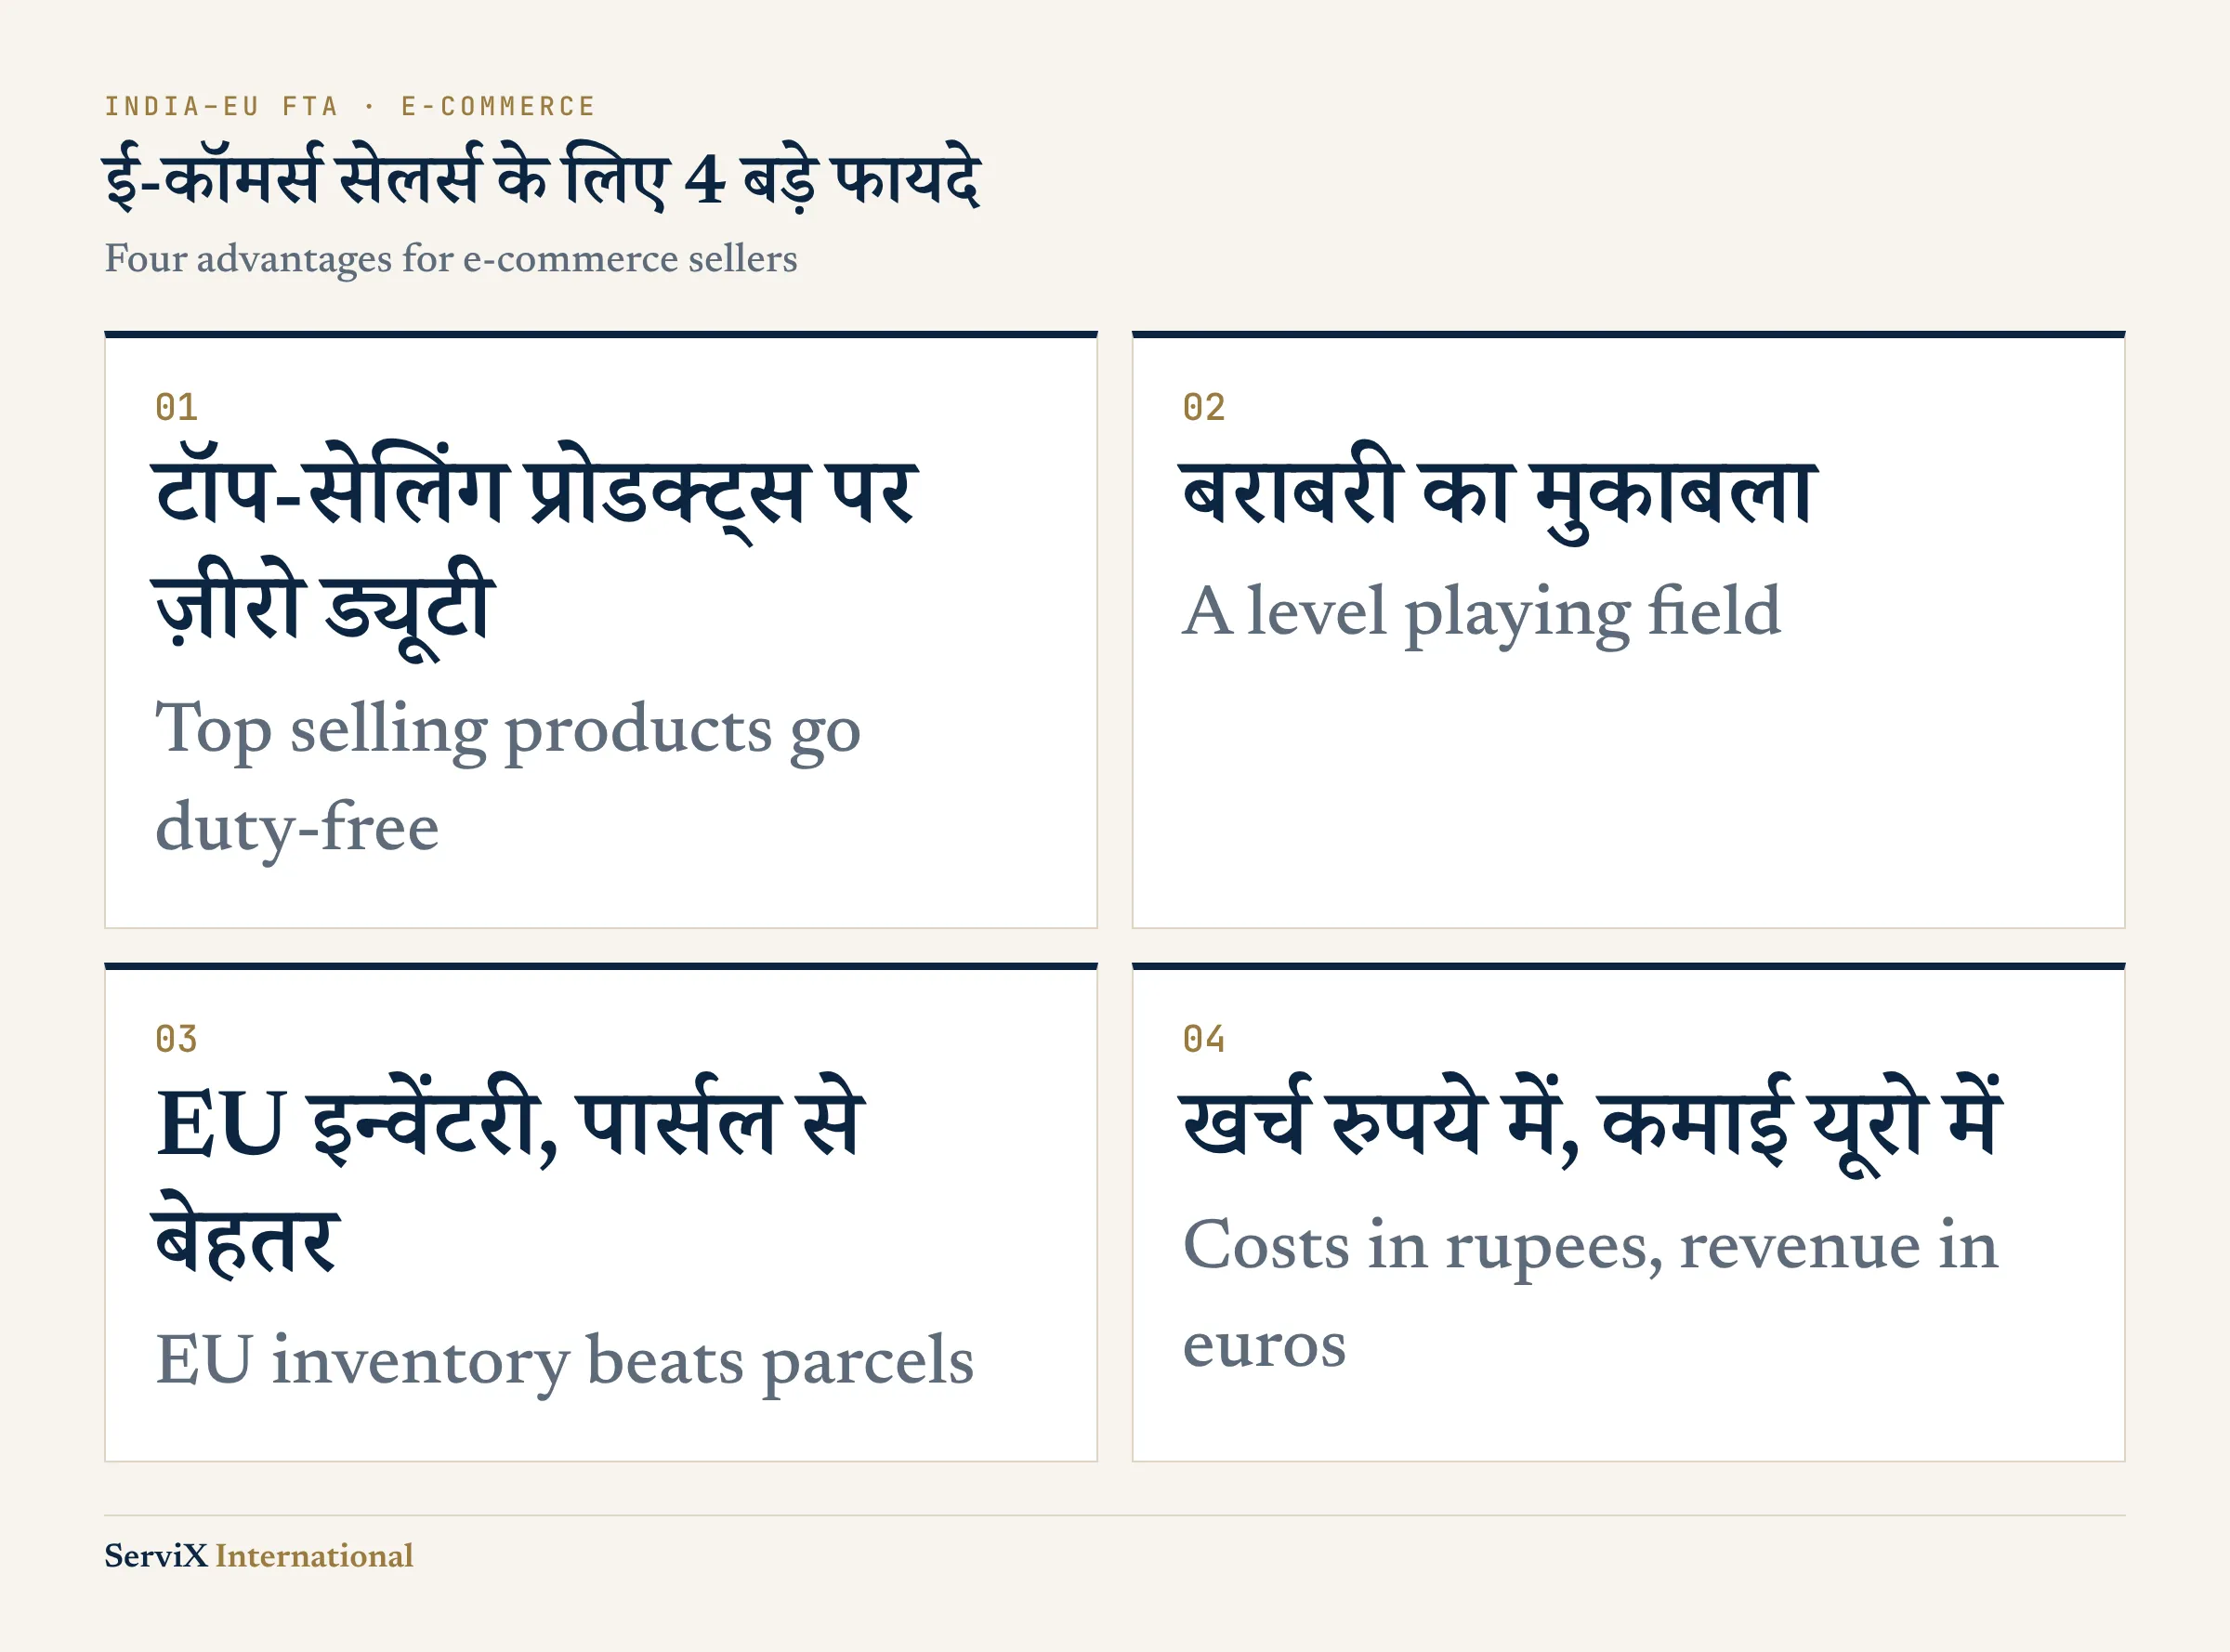
利点1:売れ筋のEC製品が無関税になる
協定が発効すると、インドから欧州連合へ輸出される大半の製品について、関税が直ちに撤廃されます。対象には、オンラインで特に売れやすい多くのカテゴリーが含まれます。
- アパレルおよびホームテキスタイル
- レザー製品と履物
- ジュエリー
- 手工芸品とインテリア雑貨
- 紅茶、コーヒー、スパイス
- スポーツ用品とおもちゃ
現在、アパレルには最大12%のEU関税がかかっています。この関税がなくなれば、販売者は価格を下げて競争力を高めることも、価格を維持して利益率を上げることもできます。
利点2:競合と対等な条件で戦える
インドの販売者はこれまでEU市場で不利な立場に置かれてきました。バングラデシュ、ベトナム、トルコの競合は、優遇措置または無関税の条件でヨーロッパへ輸出しています。
協定はこの差を一度に解消します。Amazonなどのマーケットプレイスでは、インド製品も競合と同じ価格条件で並ぶことになり、販売者は品質、デザイン、ブランドで勝負できます。
利点3:小包で発送する販売者とEU在庫を持つ販売者の差が広がる
これは、EC販売者にとって最も重要な点です。
2026年7月1日から、EUは価格が150ユーロ以下の輸入小包について関税免除を廃止しました。代わりに1点あたり3ユーロの臨時関税が適用されます(欧州委員会)。この措置は2028年7月1日まで続き、その後は製品の種類に応じて通常の関税が適用されます。さらに、2026年11月から小包ごとの取扱手数料が導入される見込みです。
言い換えれば、インドから1件ずつ最終顧客へ発送する方式は、時間とともにコストが上がっていきます。
一方で、商品をまとめてEU域内の倉庫(Amazon FBAなど)へ輸入し、そこから販売する販売者は、協定発効後、多くの製品で関税ゼロの恩恵を十分に受けられます。
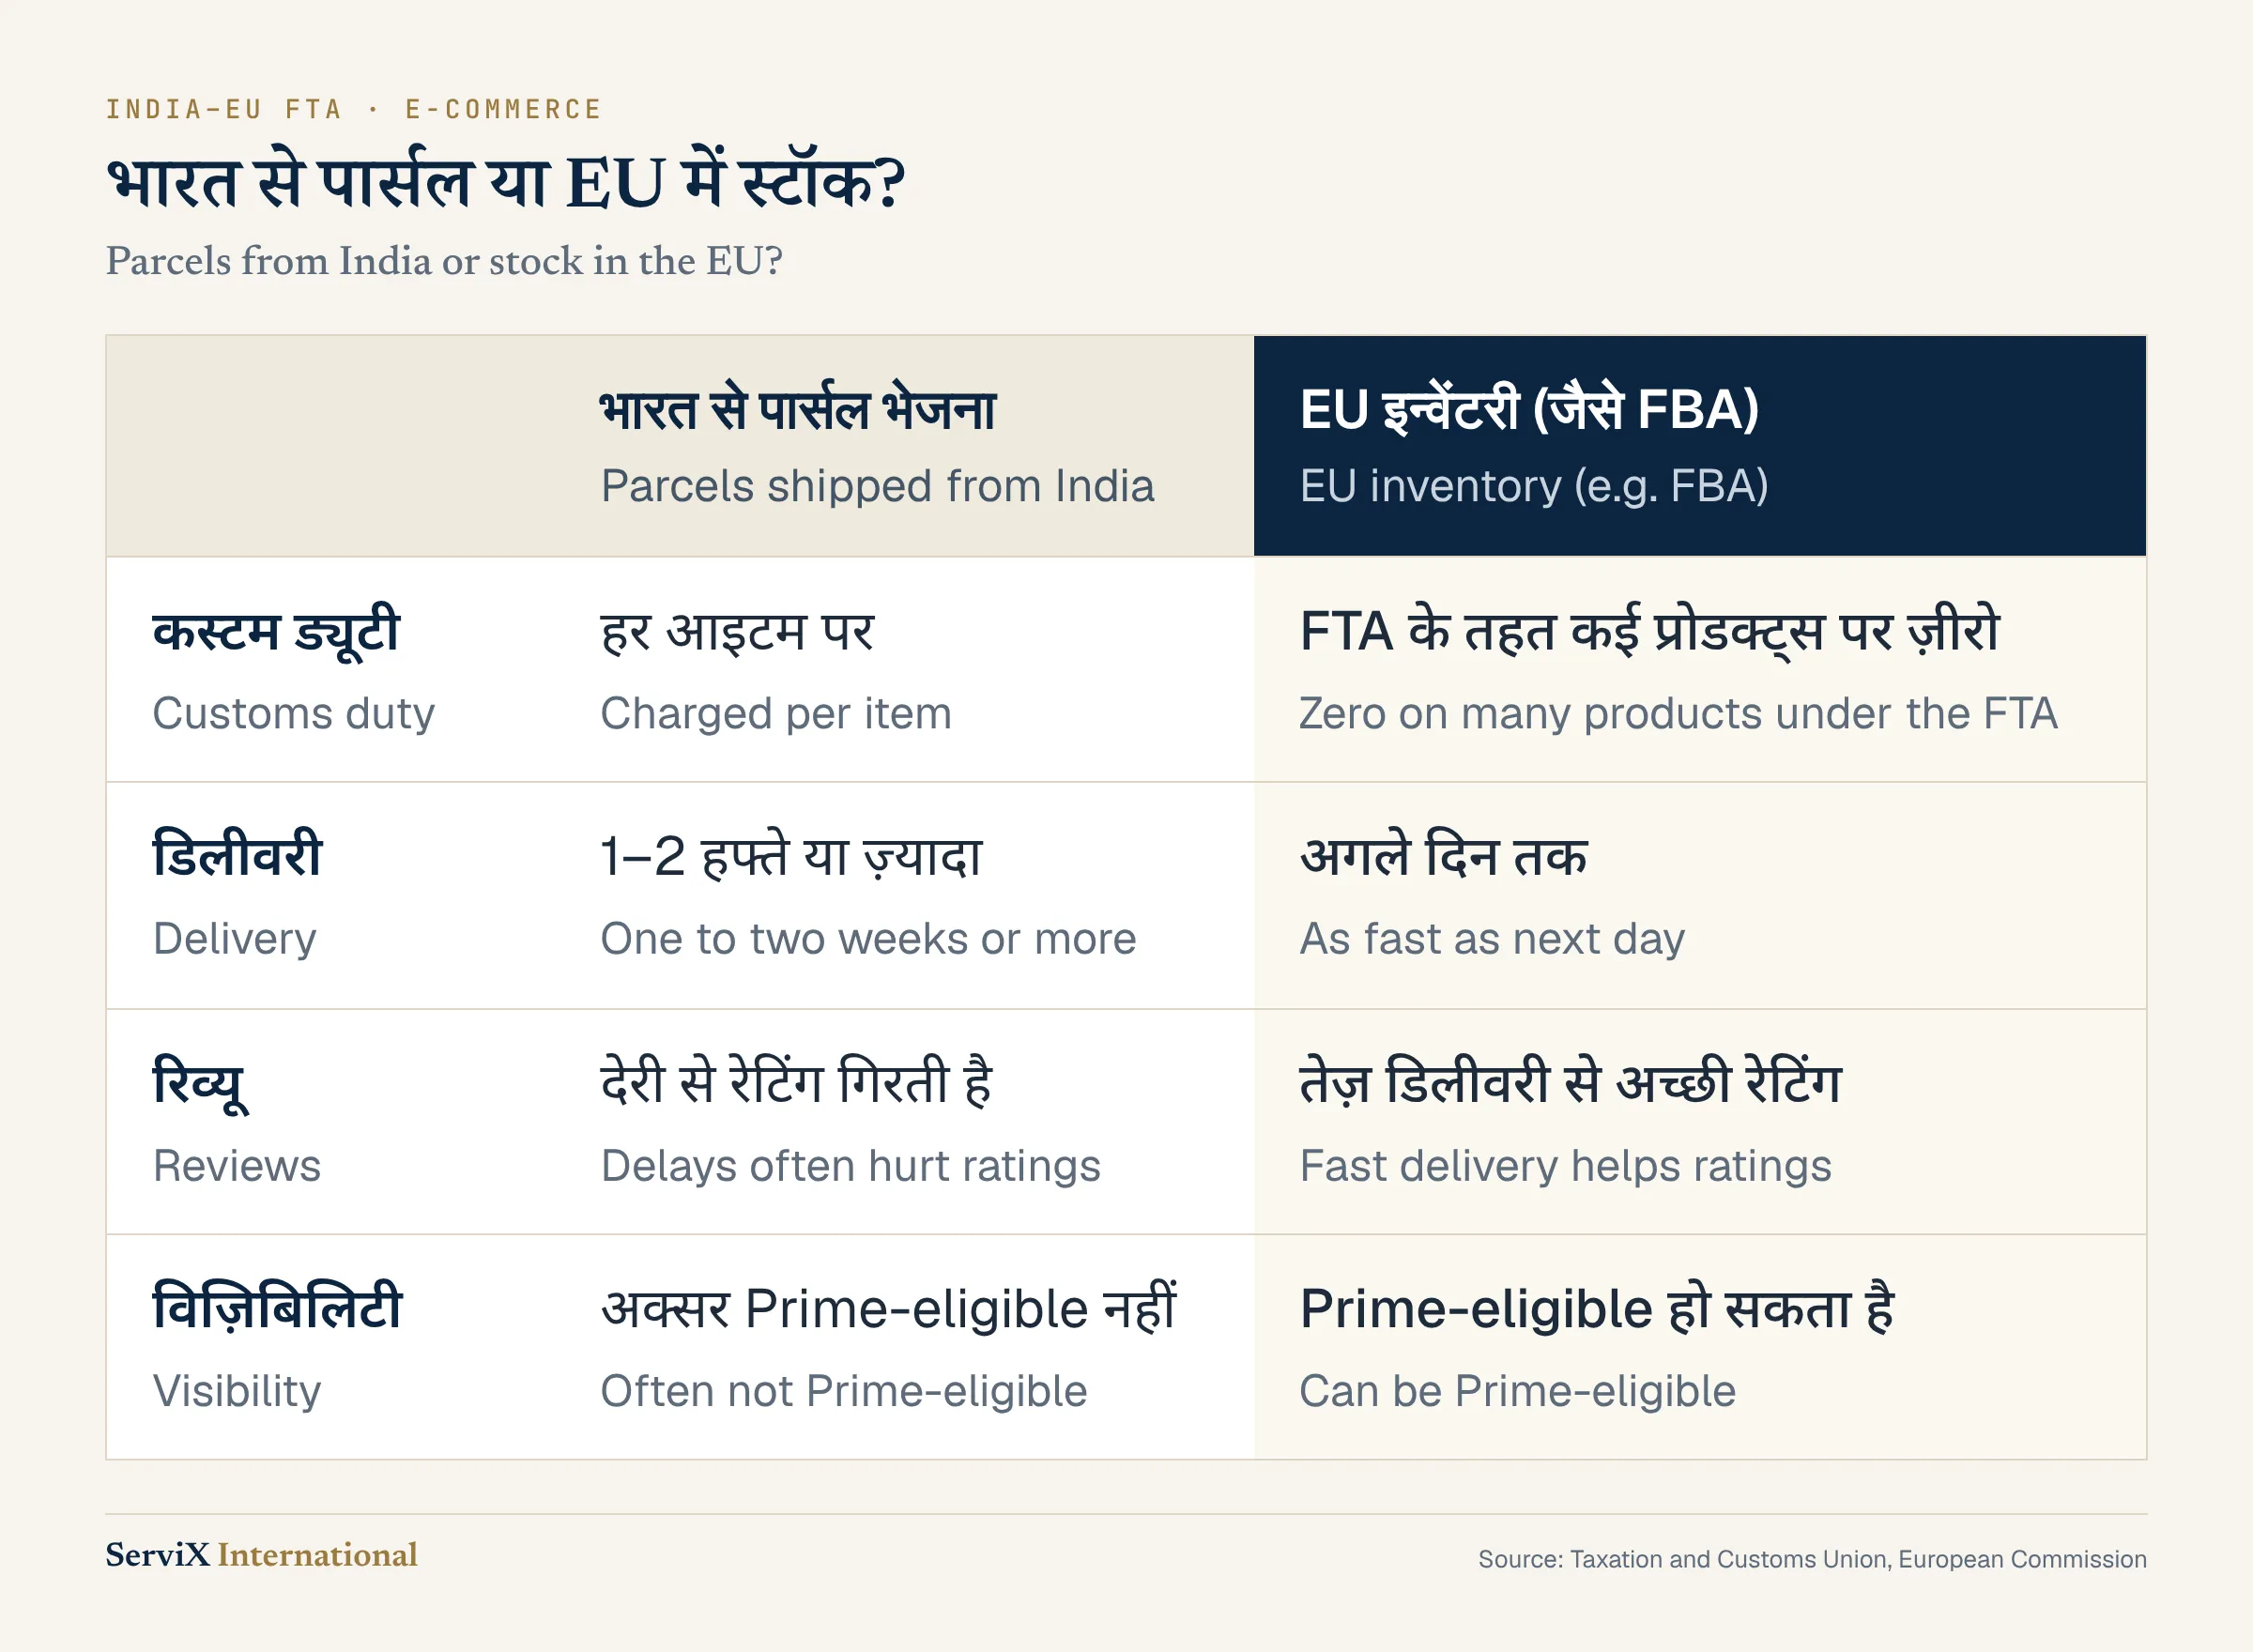
配送が速くなれば、レビューが良くなり、成約率も上がります。EU在庫モデルへ移行する販売者にとって、このFTAは強い追い風です。
利点4:コストはルピー、売上はユーロ
インドで製造し、ユーロで販売する。この組み合わせはEC販売の大きな強みです。製造コストを低く抑えながら、購買力の高いヨーロッパの消費者に販売することで、健全な利益率を確保できます。
インド国内市場だけに依存しない売上源を持つことは、事業の回復力も高めます。約4億5,000万人の消費者を抱えるEUは、世界最大級の市場の一つです。
これらの利点を活かすために必要なこと
FTAの恩恵を受けてEUで販売するには、次の準備が必要です。
- 原産地証明。 FTAのゼロ関税を適用するには、製品がインド原産であることを証明する書類が必要です。
- 付加価値税(VAT)の登録。 EU域内で在庫を保管して販売する場合、在庫が置かれている国ごとにVATの登録が必要です。EUに会社を設立する必要はありません。VAT登録が済めば、インドの会社名で販売できます。
- 梱包のEPR(拡大生産者責任)登録。 販売する国ごとに、製品梱包についてその国のEPR制度への登録が必要です。
落とし穴:一つのEU市場、27の異なる税務ルール
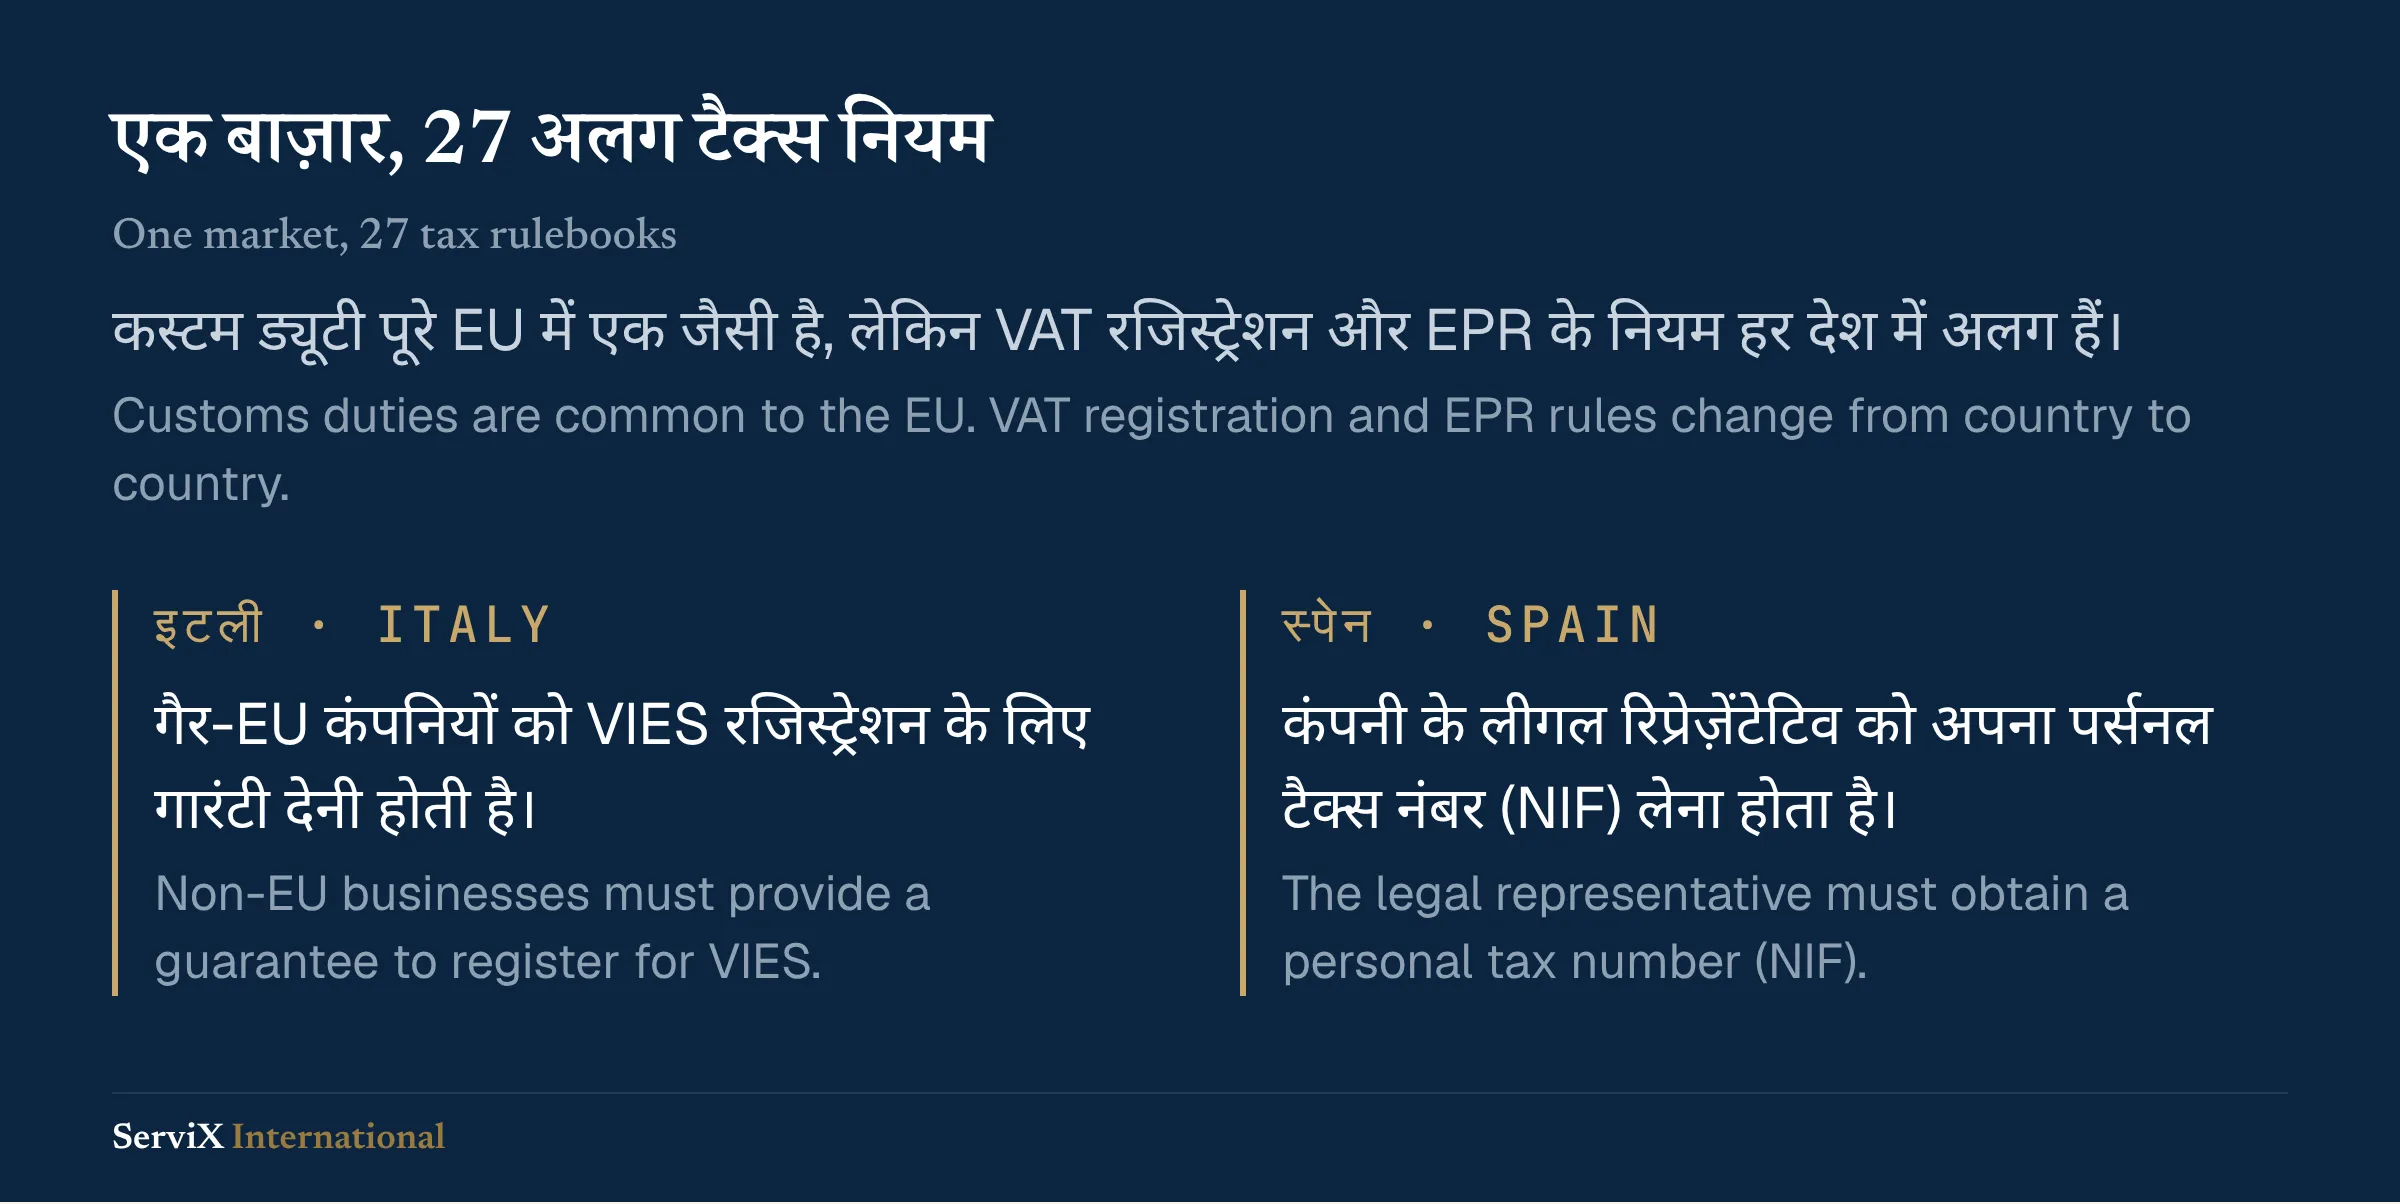
多くの販売者がつまずくのがここです。関税はEU全体で同じですが、VATの登録要件と手続きは国によって大きく異なります。
たとえば次のような違いがあります。
- イタリアでは、EU域外の事業者はVIES(EU域内取引で使われるVAT番号の制度)に登録するために保証を提供しなければなりません。
- スペインでは、会社の法定代理人が個人の納税者番号(NIF)を取得しなければなりません。
EPRも同様です。イタリアのCONAIのように、国ごとに独自の制度と登録手続きがあります。
ある国のために調べた手続きが、次の国ではまったく通用しないこともあります。複数の国で販売しようとすれば、ルールを一つひとつゼロから調べることになり、時間がかかり、リスクも増えます。ミスは登録の遅延や、販売の停止につながりかねません。
解決策:各国の税務ルールに詳しいパートナーを見つける
EU各国の税務ルールに精通したパートナーを見つけることが、欧州展開を成功させる鍵です。パートナーを選ぶ際は、次の点を確認してください。
- 複数のEU諸国に対応しているか。 市場を一つ増やすたびに、業者を探し直す必要がないか。
- 現地の会計・税務資格を持っているか。
- 国ごとの要件を事前に知らせてくれるか。 保証や代表者の税番号といった要件は、遅く気づくと手続き全体を止めてしまいます。
- 自国の言語で相談できるか。
ServiX Internationalは、ヨーロッパ全域でVAT、VIES、EPRの登録を支援しています。資格を持つヨーロッパの公認会計士チームが、各国の要件を事前に整理し、手続き全体をお客様と一緒に進めます。
- 昨年、約20,000社のEU域外販売者のイタリアVATおよびVIES登録を実施
- Amazonサービスプロバイダーネットワーク(SPN)の会員
- イタリアのVIES保証をカバーする保証保険のオプション
- チームにはヒンディー語を話すスタッフがいます
FTA発効初日から販売するためのロードマップ
- 今すぐ: どの製品を販売するか、どの国で在庫を保管して販売するかを決めます。
- 発効の3〜6か月前: パートナーとともに、各国でVATとEPRの登録を完了させます。期間は国によって異なります。たとえばイタリアのVAT登録には4〜6週間かかります。余裕を持って早めに始めてください。
- 発効時: 在庫をEU内の倉庫へ移し、販売を開始します。
FTAの恩恵を最初に受けるのは、発効の日に準備が整っている販売者です。
準備はいいですか?どの国から始めるかを相談しましょう
在庫はどの国に置くべきか。製品はFTAの対象になるか。VAT登録には何が必要か。ServiX Internationalの専門スタッフが、EU展開に関するご質問にお答えします。
出典
イタリア市場への進出をご検討ですか?
貴社の事業についてお聞かせください。VAT・VIES・保証の手順を貴社のケースに合わせて整理し、通常1営業日以内にご連絡します。